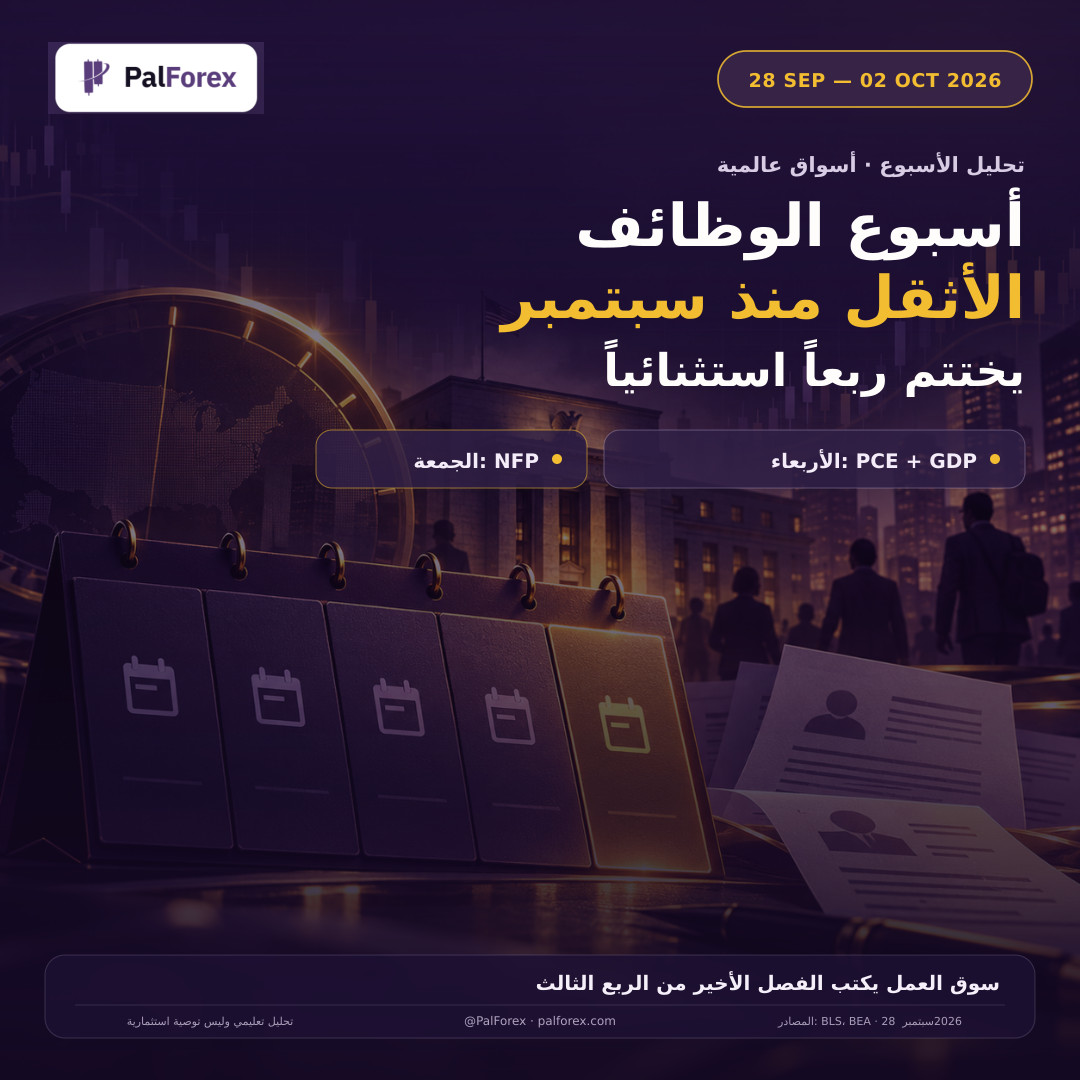
أسبوع الوظائف الأثقل منذ سبتمبر يختتم ربعا استثنائيا
واصل الدولار أعلى مستوياته في ثمانية أسابيع بعد رفع الفيدرالي الفائدة إلى 4%، واليورو تراجع نحو قاعدة يونيو، والذهب فقد دعم $4,300–$4,350، بينما قفز البيتكوين نحو $87,363 قبل أن يتراجع إلى $83,888.
📅 أبرز أحداث الأسبوع
الاثنين 28 سبتمبر — مبيعات المنازل المعلّقة + بومان وبار
مبيعات المنازل المعلّقة لأغسطس، مع خطابات من نائبة الرئيس للرقابة بومان والمحافظ بار حول آفاق الاقتصاد والإسكان.
الثلاثاء 29 سبتمبر — مؤشر كيس-شيلر + ثقة المستهلك + JOLTS
مؤشر ثقة المستهلك من كونفيرنس بورد وبيانات فرص العمل المتاحة JOLTS الساعة 10:00 صباحاً، مع مؤشر شيكاغو PMI الساعة 9:45 صباحاً. ثقة المستهلك انهارت في سبتمبر — القراءة الجديدة ستُؤكد أو تُعاكس هذا الاتجاه.
الأربعاء 30 سبتمبر — الثالوث الأكبر
توظيف القطاع الخاص ADP، والـ Core PCE النهائي، والناتج المحلي الإجمالي للربع الثاني — الإصدار الثالث والنهائي، إضافةً إلى التضخم الألماني وناتج المملكة المتحدة.
هذا اليوم هو الأثقل في الأسبوع. Core PCE البيان الأول جاء عند 3.3% سنوياً — فإذا أكدت النسخة النهائية هذا الرقم أو تجاوزته، احتمال رفع ديسمبر يتسارع نحو 90%.
الخميس 1 أكتوبر — مؤشر ISM التصنيعي + طلبات الإعانة
مؤشر مديري المشتريات التصنيعي ISM وطلبات الإعانة الأسبوعية وطلبيات المصانع. خطاب نائب الرئيس جيفرسون حول الاقتصاد الأمريكي والسياسة النقدية الساعة 1:30 مساءً — أول خطاب كبير من نائب وارش بعد رفع سبتمبر.
الجمعة 3 أكتوبر — NFP سبتمبر + ISM الخدمات
تقرير الوظائف غير الزراعية لشهر سبتمبر، ومعدل البطالة، ومؤشر مديري المشتريات الخدمي ISM.
التوقعات حول 120,000 وظيفة مع ثبات البطالة عند 4.1%. هذا التقرير سيُحسم سؤالاً واحداً: هل انتعاش أغسطس (162,000 وظيفة) كان بداية عودة أم مجرد انتعاشة مؤقتة بعد صدمة يوليو (−23,000).
💵 الدولار — الزخم الصاعد يواجه اختباراً
أساسيا: الدولار وصل أعلى مستوياته في ثمانية أسابيع مدعوماً برفع الفيدرالي، والأسواق تُعيد تسعير مسار التشديد مع عودة مخاوف الفيدرالي المتشدد.\
فنيا: يورو/دولار أغلق عند 1.1390 مع دعم محوري عند 1.1390–1.1410 وقاعدة يونيو–يوليو عند 1.1325–1.1355. المقاومة عند 1.1450–1.1460 ثم 1.1500–1.1520.
الذهب — دعم هيكلي مع ضغط تقني
أساسيا: الذهب في مواجهة ضغط من صعود عوائد السندات والدولار القوي مع آفاق الربع الرابع التي تُظهر "صموداً رغم صعود الدولار والعوائد".
فنيا: الذهب فقد دعم $4,300–$4,350 مع ضغط العوائد الحقيقية المرتفعة. Core PCE مرتفع يُضغط على الذهب هبوطاً، فيما يمنح Core PCE هادئ الذهب فرصة الارتداد نحو $4,400.
الأسهم — نهاية الربع الثالث ومخاطر إعادة التوازن
ستاندرد آند بورز 500 أغلق عند 7,713 بتراجع 0.28%، في حين حافظ ناسداك على مكاسبه بارتفاع 0.41%، والسوق يتمركز في أسهم النمو وأشباه الموصلات التي تتفوق على المؤشر العام.
نهاية الربع الثالث الثلاثاء تعني إعادة توازن محافظ الصناديق — ضغط بيع في الأسهم الرابحة وشراء في المتأخرة. NFP قوي + Core PCE مرتفع = ضغط إضافي على التقييمات بذريعة رفع ديسمبر.
العملات الرقمية — البيتكوين يتفوق على الأسواق
أغلق البيتكوين عند $83,888 بمكاسب أسبوعية 3.7%، متفوقاً على الأسهم والذهب رغم قوة الدولار — وهو مفارقة تعكس طلباً مؤسسياً مستقلاً عن التقلبات الكلية قصيرة الأمد.
فنيا : البيتكوين على تقاطع التصنيف اليومي "شراء قوي" والأسبوعي "شراء قوي". الدعم عند $80,000–$82,000، المقاومة عند $87,000–$90,000. NFP ضعيف يدعم كسر $87,000 نحو $90,000.
الخلاصة
أسبوع نهاية الربع الثالث يجمع Core PCE النهائي الأربعاء مع NFP سبتمبر الجمعة — والاثنان معاً سيُحسمان احتمال رفع ديسمبر الذي تُسعّره الأسواق حالياً بنسبة 80%+.
المعادلة الحاسمة:
NFP فوق 130,000 + Core PCE يؤكد 3.3% = رفع ديسمبر شبه محسوم، دولار يخترق 101، ذهب تحت $4,200، BTC يختبر $80,000.
NFP دون 80,000 + Core PCE يتراجع = رفع ديسمبر يتلاشى، دولار يتراجع، ذهب يرتد نحو $4,500، BTC يخترق $87,000–$90,000.
جملة واحدة: الجمعة 3 أكتوبر — NFP سبتمبر سيُقرر هل وارش يملك ذريعة رفع ديسمبر أم أن سوق العمل يجرده منها للمرة الرابعة في 2026.
تنبيه: تحليل تثقيفي، ليس توصية استثمارية. @alzeini